Quels réflexes adopter lorsqu’on possède des biens haut de gamme ?
Acquérir un bien d’exception, une villa en bord de mer, un tableau de maître, un appartement haussmannien au coeur de Paris, représente l’aboutissement d’une stratégie patrimoniale exigeante. Mais la possession ne suffit pas : sans une gestion rigoureuse, ce patrimoine reste exposé. Voici les réflexes concrets que les propriétaires les mieux conseillés adoptent pour préserver, sécuriser, assurer leurs biens d’exceptions et valoriser ce qu’ils ont mis des années à construire.
Documenter et inventorier : la base que personne ne fait vraiment
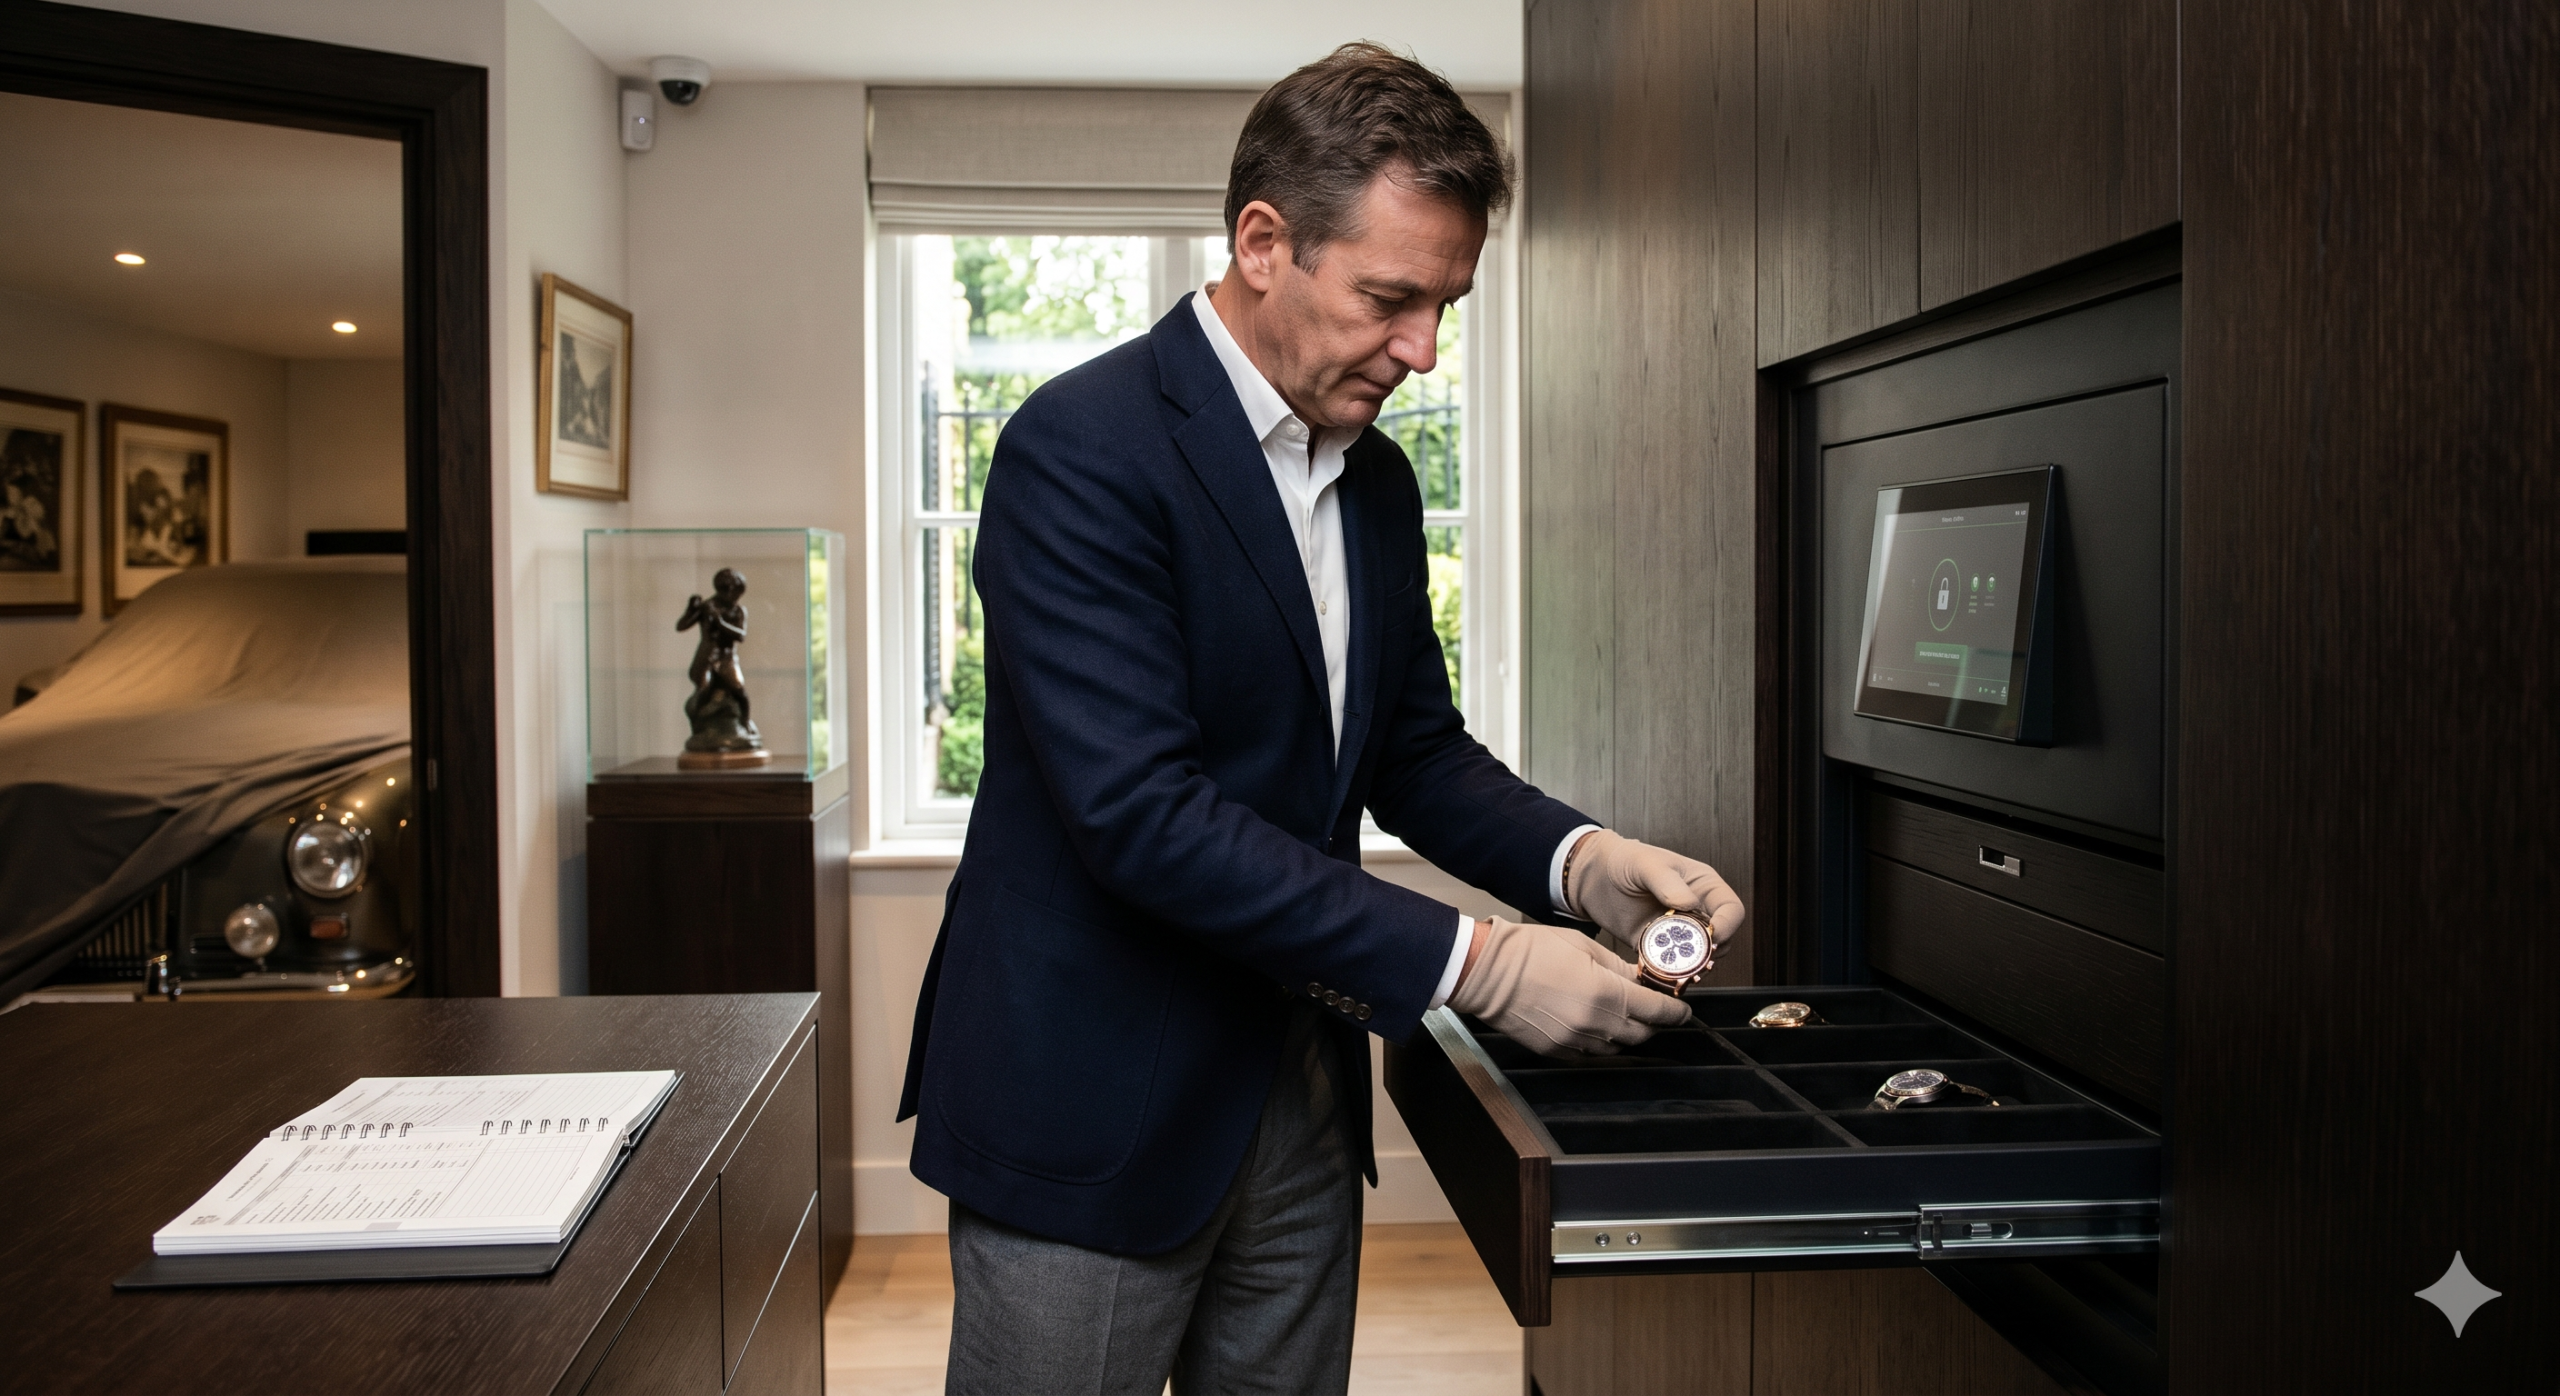
La première erreur des propriétaires de biens d’exception est de sous-estimer l’importance d’un inventaire précis et actualisé. Un appartement meublé avec des pièces d’antiquité, une cave à vins constituée sur vingt ans, une collection d’art contemporain : sans documentation rigoureuse, ces actifs deviennent quasi impossibles à valoriser en cas de sinistre, de cession ou de succession. L’inventaire n’est pas une formalité administrative, c’est la colonne vertébrale de toute stratégie de protection.
Concrètement, cela implique de photographier chaque pièce en haute définition, d’obtenir des certificats d’authenticité auprès d’experts reconnus, et de centraliser l’ensemble dans un espace sécurisé, coffre physique doublé d’un cloud chiffré. Un collectionneur parisien apprit à ses dépens que trois sculptures africaines de sa collection étaient introuvables dans les registres d’assurance après un dégât des eaux : faute de preuves, l’indemnisation fut nulle. Un tel scénario se répète chaque année, selon les données publiées par France Assureurs (ex-FFSA).
Mandatez un expert en patrimoine mobilier, certifié par la Chambre Nationale des Experts Spécialisés (CNES), pour réaliser un inventaire valorisé tous les trois ans. Le coût, modeste face à la valeur protégée, est souvent déductible dans le cadre d’une SCI ou d’une holding patrimoniale.
La sécurisation physique et numérique : deux fronts à traiter ensemble
La sécurité d’un bien haut de gamme ne se limite plus aux volets roulants et aux alarmes périmètre. Les propriétaires de résidences d’exception font face à une double menace : les intrusions physiques, certes, mais aussi les attaques numériques ciblées, vol d’identité, fraude documentaire lors de transactions immobilières, ou encore usurpation de comptes bancaires associés à des actifs de grande valeur. La CNIL estimait en 2023 que les atteintes aux données personnelles avaient progressé de 22 % en un an, avec une surreprésentation des profils patrimoniaux élevés parmi les victimes.
Sur le plan physique, les standards évoluent vite. Une villa contemporaine de luxe intègre désormais des systèmes domotiques couplés à une télésurveillance 24h/24, des portes classées A2P BP3 (la résistance maximale aux effractions selon les normes CNPP), et parfois des protocoles d’intervention directe avec des prestataires de sécurité privée agréés. Ces équipements ne sont pas anecdotiques : certains assureurs premium en conditionnent l’obtention du contrat ou accordent des décotes significatives sur la prime annuelle.
Exigez un audit de sécurité complet, physique et numérique, avant toute souscription d’assurance haut de gamme. Des cabinets spécialisés comme Securitas ou des consultants indépendants certifiés CNPP proposent ce type de diagnostic. Il vous donnera un pouvoir de négociation réel face à votre assureur.
L’assurance premium : ni un luxe, ni une commodité, mais un outil stratégique
C’est le point que beaucoup négligent, parfois jusqu’à la catastrophe. Les contrats d’assurance habitation classiques plafonnent généralement leurs garanties bien en deçà de ce que représente réellement un patrimoine immobilier ou mobilier d’exception. Selon une étude publiée par le cabinet Deloitte en 2022 sur la gestion patrimoniale des ultra-high-net-worth individuals (UHNWI) en Europe, près de 40 % des propriétaires de biens valorisés à plus de 2 millions d’euros présentent des sous-assurances significatives. Ce chiffre doit interpeller.
Les assurances premium pour biens immobiliers de prestige, proposées en France fonctionnent différemment des contrats standards. Elles couvrent la valeur à neuf ou la valeur agréée (fixée contractuellement avec l’assureur sur la base d’une expertise), sans plafond limitatif, et incluent souvent des garanties étendues : frais de décontamination, perte de loyers, dommages climatiques extrêmes, ou encore responsabilité civile à l’étranger pour les résidences secondaires. Pour les oeuvres d’art et objets de collection, des garanties spécifiques couvrent le transport, les prêts à des musées, et même la dépréciation post-sinistre. Un propriétaire qui prête un Basquiat à une fondation londonienne sans rider d’assurance adapté s’expose à un vide de couverture complet pendant toute la durée du prêt.
Piloter dans la durée : le patrimoine d’exception mérite un gouvernance active
Posséder des biens haut de gamme sans les piloter activement revient à conduire une Aston Martin sans jamais passer la seconde. La valorisation, la protection et la transmission d’un patrimoine d’exception supposent une gouvernance structurée, avec des rendez-vous annuels dédiés associant notaire, expert-comptable, gestionnaire de patrimoine (idéalement membre de la CGPC, Compagnie des Conseils en Gestion de Patrimoine Certifiés) et courtier d’assurance.
La revue annuelle doit porter sur trois points : l’évolution de la valeur des actifs (les marchés de l’art et l’immobilier de prestige peuvent fluctuer fortement, l’indice des prix de l’immobilier de luxe parisien publié par Knight Frank a reculé de 6 % entre 2022 et 2024), l’adéquation des couvertures d’assurance à ces nouvelles valorisations, et l’anticipation des risques juridiques ou fiscaux liés aux évolutions réglementaires. En France, la réforme de l’IFI (Impôt sur la Fortune Immobilière), les évolutions du régime des LMNP, ou encore les nouvelles obligations de DPE pour les biens mis en location imposent une veille permanente.
À retenir absolument :
- Un inventaire expert et actualisé est le préalable à toute protection efficace, sans lui, ni assurance ni succession ne fonctionnent correctement.
- Les assurances premium (valeur agréée, sans plafond, garanties étendues art et immobilier) ne sont pas optionnelles pour un patrimoine d’exception : elles sont la condition d’une indemnisation réelle en cas de sinistre.
- Un pilotage annuel associant les bons experts protège autant de la dépréciation que des risques exogènes (fiscalité, marché, réglementation).
Valoriser vos biens
Protéger un patrimoine d’exception n’est pas une question de moyens, les propriétaires concernés en disposent. C’est une question de méthode et de vigilance. L’inventaire, la sécurisation, l’assurance adaptée et le pilotage régulier forment un système cohérent : chaque maillon renforce les autres. Négliger l’un, c’est fragiliser l’ensemble. La bonne nouvelle : les solutions existent, les professionnels compétents aussi. Il ne reste qu’à passer à l’action, et à ne pas attendre que le sinistre révèle les lacunes.